
Responsabilidad civil
Responde por los daños ocasionados a terceras personas o a sus bienes. No comprende ningún daño del propio vehículo: ni la reparación, ni el robo, ni el incendio.
El seguro de automotor concentra la mayor cantidad de consultas y también la mayor confusión. La consulta habitual se refiere al precio; el asesoramiento consiste en precisar además qué se está contratando.
Envíe los datos y recibirá el comparativo de varias compañías.
Consultar por WhatsApp Completar el formularioEn la República Argentina la cobertura de responsabilidad civil hacia terceros es obligatoria para circular: responde por el daño ocasionado a otras personas o a sus bienes. Las demás coberturas —el propio vehículo, el robo, el granizo— se incorporan por separado y tienen un costo adicional.
Opero con Federación Patronal Seguros, San Cristóbal Seguros, Seguros Rivadavia y Copán Seguros. Su vehículo se cotiza en varias compañías y usted recibe un cuadro comparativo con las diferencias efectivas entre ellas: no solamente la prima, sino también la franquicia, el alcance de la cobertura de destrucción total y la modalidad de respuesta de cada aseguradora ante un siniestro.
La contratación se realiza íntegramente de manera online, en cualquier provincia del país: el domicilio de guarda del vehículo determina la tarifa y la red de talleres disponible, no la posibilidad de asegurarlo.
Si el vehículo corresponde a un modelo de mayor antigüedad, se lo informo desde el primer contacto: existen coberturas que no van a estar disponibles. Es preferible conocer esa limitación al momento de contratar y no al momento del siniestro.
La compañía declara la destrucción total cuando el costo de reparación del vehículo, luego de un siniestro, supera el 80 % de la suma asegurada: en ese caso indemniza en lugar de reparar. En unidades de mayor antigüedad numerosas aseguradoras no ofrecen esta cobertura. Si una propuesta la incluye, corresponde solicitar que conste por escrito en las condiciones de la póliza. Es la verificación que realizo con cada asegurado antes de emitir.
Cada compañía las denomina de manera diferente, pero se corresponden con estos niveles de cobertura. Se cotizan las que resulten aplicables a su caso para que la comparación se realice sobre valores concretos.
Responde por los daños ocasionados a terceras personas o a sus bienes. No comprende ningún daño del propio vehículo: ni la reparación, ni el robo, ni el incendio.
Incorpora robo e incendio total, destrucción total y, según el plan, cristales, cerraduras y granizo. No comprende los daños parciales del propio vehículo, para los cuales corresponde la cobertura de todo riesgo.
Incorpora el daño parcial del propio vehículo. La franquicia es el importe que queda a cargo del asegurado en cada reparación: cuanto menor sea, mayor resulta la prima. Ambos valores se presentan antes de decidir.
El siguiente cuadro es orientativo y corresponde a los planes habituales del mercado. Las condiciones que rigen cada contratación son siempre las de la póliza emitida por la compañía, que se repasan en detalle antes de contratar.
Las consultas más habituales sobre este ramo. Si necesita precisar alguna cuestión referida a su situación, puede plantearla directamente.
+54 9 11 5494-4279La cobertura de terceros completo comprende los daños a terceros, más el robo, el incendio y la destrucción total del vehículo asegurado. La cobertura de todo riesgo incorpora además el daño parcial del propio vehículo —choques y abolladuras—, siempre con una franquicia a cargo del asegurado. La diferencia de prima entre ambas puede ser considerable, por lo que se cotizan las dos alternativas y se comparan.
Sí. La responsabilidad civil, que es la cobertura obligatoria, puede contratarse siempre, y en general también el robo e incendio total. Las coberturas que presentan restricciones en unidades antiguas son la destrucción total y el todo riesgo: varias compañías no las emiten. Se le informan por anticipado las alternativas efectivamente disponibles para su vehículo.
Ese destino de uso debe declararse. El uso comercial no declarado es una de las causas más frecuentes de rechazo de un siniestro. Existen compañías que lo aceptan con una prima diferencial: la situación se define antes de emitir la póliza y no con posterioridad.
La cotización se remite el mismo día. Seleccionado el plan y completados los datos, la emisión depende de la compañía y habitualmente se resuelve dentro de las horas hábiles siguientes. El inicio exacto de la vigencia se confirma por escrito.
Sí. La gestión es íntegramente online: cotización, emisión, pago y denuncia de siniestros se resuelven a distancia en cualquier punto del país. La oficina se encuentra en Quilmes, provincia de Buenos Aires, y queda disponible para quienes prefieran la atención presencial.
Además de la intermediación de seguros, comercializo el servicio de rastreo vehicular Strix: un equipo instalado en el vehículo y una aplicación desde la que usted consulta su ubicación, sus recorridos y sus alertas. Se contrata por separado de la póliza: es un servicio de seguimiento y no una cobertura.
Ver el servicio de rastreo vehicular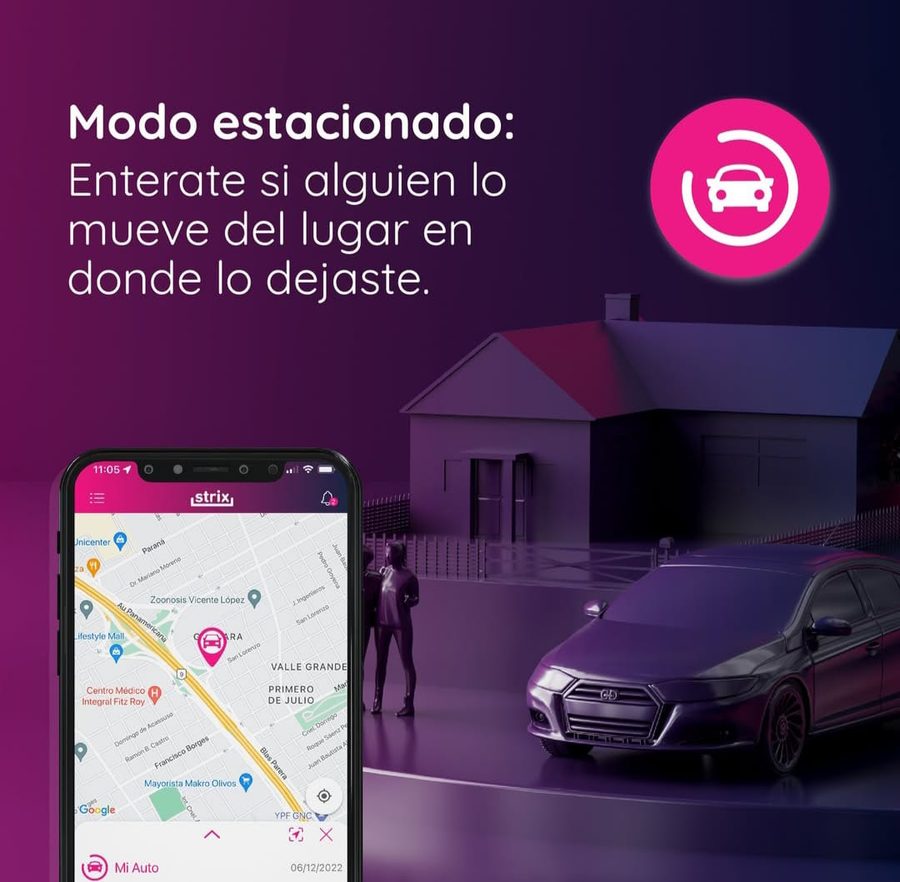
Envíe los datos por WhatsApp y recibirá el comparativo de las compañías con las que opero, con el detalle de coberturas y exclusiones de cada alternativa.